CRISE NA SEFIN: ATÉ ONDE VOCÊ IRIA POR PODER E PRIVILÉGIOS?
Em meio à implantação do novo IBS, que substituirá o ICMS, a cúpula da SEFIN tenta encaminhar à ALE um projeto de Poder
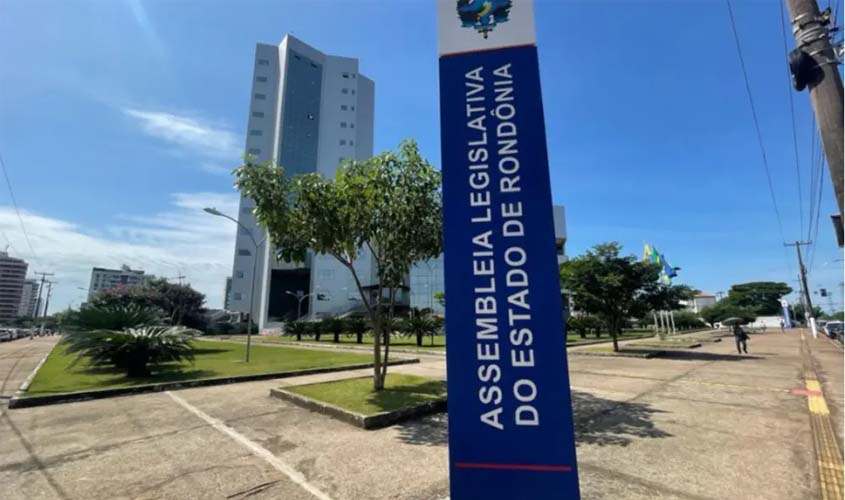
Na manhã desta última segunda-feira, os Analistas Tributários testemunharam até onde pode ir um grupo de gestores. Trata-se da mensagem 236 de iniciativa do Secretário de Finanças e seus assessores mais próximos.
Em meio à implantação do novo IBS, que substituirá o ICMS, a cúpula da SEFIN tenta encaminhar à ALE um projeto de Poder. Um projeto de criação de uma nova casta. Os Analistas Tributários assim como os Auditores Fiscais cuidam do ICMS, IPVA e ITCMD há décadas. No entanto, estes gestores pretendem convencer a todos que é necessário descartar o Analista Tributário do contexto do novo imposto, o IBS. Os Analistas Tributários são servidores altamente qualificados, de nível superior, que assumiram o cargo com a finalidade especifica de atuar no lançamento, arrecadação e fiscalização do ICMS, IPVA e ITCMD.
A referida mensagem tem a finalidade de atribuir somente aos Auditores Fiscais a competência para lançar e fiscalizar o IBS, mesmo sem haver essa determinação na Lei Complementar Federal 214/2025, que instituiu o novo imposto estadual que vai substituir o ICMS, a partir de 2033. Além disso, quer que somente Auditores Fiscais passem a compor o Comitê Gestor do IBS, mesmo sem previsão expressa dessa obrigatoriedade na Lei Complementar Federal 227/2026, que veio instituir o Comitê Gestor do IBS a ser formado por representantes dos Fiscos estaduais e municipais.
Os Analistas Tributários de Rondônia detêm em suas atribuições o lançamento e a fiscalização do ICMS, internamente nos plantões fiscais das Agências de Rendas, bem como trânsito de mercadorias e bens, sejam em unidades volantes ou postos fiscais, senão vejamos:
Video:
“Lei 1052/2002 (Dispõe sobre a Carreira de Tributação, Arrecadação e Fiscalização do Estado, e dá outras providências.)
Art. 30. São atribuições dos Analistas Tributários da Receita Estadual, sem prejuízos de outras, as seguintes:
XIV – realizar o lançamento do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, do Imposto sobre Propriedade de Veículos Automotores – IPVA, e do Imposto sobre Transmissão Causa Mortis e Doação de Quaisquer Bens ou Direitos – ITCD, no âmbito de suas atribuições, internamente, nas Agências de Rendas; (Redação dada pela Lei n. 2.060, de 15/04/2009)
Art. 26. Compete exclusivamente aos Auditores Fiscais de Tributos Estaduais desenvolver as atividades de fiscalização de tributos estaduais, ressalvadas as hipóteses previstas no § 2° do art. 27 desta Lei.
Art. 27. São atribuições privativas dos Auditores Fiscais de Tributos Estaduais, sem prejuízos de outras, as seguintes:
§ 2° As atribuições definidas nos incisos X, XI, XII, XX, XXII, XXIII e XXIX deste artigo poderão ser exercidas, também, pelo Analista Tributário da Receita Estadual. (Redação dada pela Lei n° 5.535, de 29/3/2023) – todas de fiscalização.
“O fato é que a mentira tem sido usada para convencer a muitos de que o Analista Tributário não tem espaço no IBS, um verdadeiro assédio moral sobre os servidores concursados, os quais estudaram para isso e foram aprovados em um concurso extremamente disputado e complexo. Com desprezo mesmo pelo interesse público e à otimização de aplicação dos recursos públicos”- argumenta o Presidente do SINAFISCO-RO, Emílio Albuquerque.
Vale destacar que o texto que os gestores da SEFIN querem inserir exclusivamente no rol de competências dos Auditores Fiscais se revela cópia integral da redação prevista no parágrafo 8º do artigo 4 da Lei Complementar 227/2026, o qual define o conceito de autoridade fiscal, redação esta que aparenta ser inconstitucional e já é alvo da ADI 8013 em trâmite no STF, por interferir na autonomia de Estados e Municípios para organizarem suas próprias Administrações Tributárias e suas carreiras específicas.
Segundo o sindicato da categoria, o SINAFISCO-RO – Sindicato dos Analistas Tributários da Receita Estadual e Auxiliares de Serviços Fiscais do Estado de Rondônia, atuará de forma implacável contra a iniciativa dos gestores corporativistas, defensores desta nova casta para a qual pretendem concentrar superpoderes, e que depois buscarão super privilégios.
Estamos certos de que as pessoas de bem não apoiarão um projeto sórdido de Poder, com roubo de competências de servidores da mesma carreira e a tentativa de sequestro de uma Secretaria para interesses corporativos.
Neste momento a categoria está mobilizada e pronta para defender seus direitos em todas as instâncias.
Bombeiros encontram corpo do cantor Rick
Segundo a corporação, não há sobreviventes no acidente
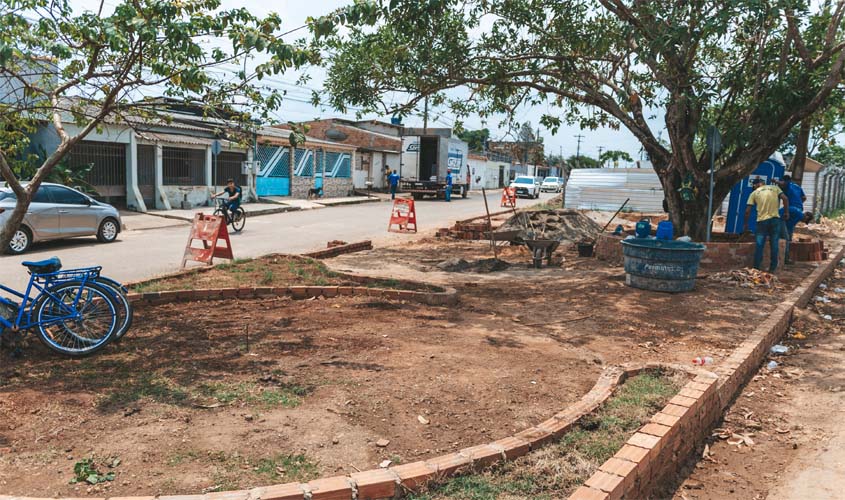
Cohab recebe quarto jardim de chuva de Porto Velho
Estrutura está em construção na área do Pocket Park Jacaré, entre as ruas Abacateiro e Algodoeiro
Porto Velho se destaca na produção de banana
No Dia Mundial e Nacional da Banana, celebrado em 22 de setembro, município destaca produção e ações da Semagric
Comentários
Seja o primeiro a comentar
Envie Comentários utilizando sua conta do Facebook