Nota de débito ou nota fiscal: como documentar cobranças corretamente sem confusão?
Entenda a finalidade de cada documento e saiba como registrar operações comerciais corretamente
Na rotina financeira de uma empresa, identificar o documento adequado para cada cobrança ajuda a evitar divergências contábeis e problemas no cumprimento das obrigações fiscais. Embora a nota fiscal e outros registros comerciais possam aparecer em uma mesma operação, eles não desempenham necessariamente a mesma função.
A dúvida costuma surgir quando existem despesas adicionais, reembolsos ou ajustes posteriores a uma contratação. Nessas situações, compreender o propósito de cada documento permite formalizar os valores corretamente e manter um histórico confiável das movimentações financeiras.
O que diferencia os documentos comerciais?
A nota fiscal é um documento fiscal utilizado para registrar operações como vendas de mercadorias e prestações de serviços, conforme as regras aplicáveis a cada atividade. Suas informações permitem documentar a operação e cumprir as obrigações tributárias correspondentes.
A fatura, por sua vez, apresenta valores cobrados e condições de pagamento. Já o recibo serve para comprovar que determinado pagamento foi realizado. Embora esses documentos possam integrar uma mesma negociação, suas finalidades não devem ser confundidas.
A escolha depende do acontecimento que precisa ser registrado. Uma cobrança ainda pendente, por exemplo, não representa necessariamente um pagamento concluído. Da mesma forma, formalizar uma despesa adicional não significa que ela corresponda a uma nova prestação de serviço.
E a nota de débito? Quando devo utilizar?
A nota de débito pode ser utilizada para documentar determinadas cobranças complementares entre empresas, incluindo reembolsos de despesas e ajustes financeiros previstos em contrato. Sua aplicação exige atenção à origem do valor e à natureza da operação.
Imagine uma consultoria que realiza um projeto nas instalações de um cliente e paga despesas de deslocamento previamente autorizadas. Se o contrato estabelecer que esses gastos serão ressarcidos separadamente, a empresa poderá precisar formalizar a cobrança e apresentar os comprovantes correspondentes.
Nesse cenário, o documento ajuda a explicar o valor solicitado, identificar as partes envolvidas e relacionar os custos à contratação original. Entretanto, não basta classificar uma cobrança como reembolso para afastar automaticamente a incidência de tributos. É necessário verificar se os valores realmente possuem natureza de ressarcimento e quais regras fiscais se aplicam.
Por que um documento não substitui automaticamente o outro?
A principal diferença está na finalidade de cada registro. A nota fiscal atende às exigências fiscais relacionadas à operação documentada, enquanto a nota de débito pode cumprir uma função complementar em determinadas relações comerciais.
Se uma empresa presta um serviço e cobra por ele, deve avaliar as obrigações de emissão fiscal correspondentes. Caso surjam despesas adicionais, será necessário verificar se elas integram o preço do serviço, representam um ressarcimento efetivo ou exigem outro procedimento documental.
Utilizar um documento inadequado pode dificultar a escrituração contábil e gerar divergências entre o valor contratado, a cobrança apresentada e os registros fiscais. Por isso, a decisão deve considerar a operação concreta, e não apenas o nome atribuído ao documento.
Como melhorar o controle documental?
Empresas que realizam muitas operações comerciais podem estabelecer procedimentos internos para definir quais documentos devem ser utilizados em cada situação. A participação conjunta das equipes financeira, contábil e fiscal ajuda a identificar exigências específicas e evita decisões baseadas apenas em práticas informais.
Ferramentas digitais também podem facilitar o armazenamento de comprovantes, a aprovação de despesas e a conciliação dos valores registrados. Ainda assim, a tecnologia deve apoiar processos definidos e não substituir a análise das obrigações aplicáveis.
Documentar cobranças corretamente exige compreender o que aconteceu, qual valor está sendo solicitado e qual registro corresponde à operação. Com esses cuidados, a empresa melhora a transparência das relações comerciais, fortalece seus controles internos e reduz o risco de inconsistências financeiras e fiscais.
OAB-RO cobra do Incra acesso de advogado a processo administrativo
Após profissional ter o acesso negado de forma integral sob justificativa de sigilo, Seccional requer cumprimento imediato das garantias previstas no Estatuto da Advocacia
IPVA movimenta o mercado de veículos e influencia decisões de proprietários ao longo do ano
Impostos, calendário de pagamento e manutenção influenciam a decisão de comprar, vender ou manter um carro, conforme o estado e as características do veículo
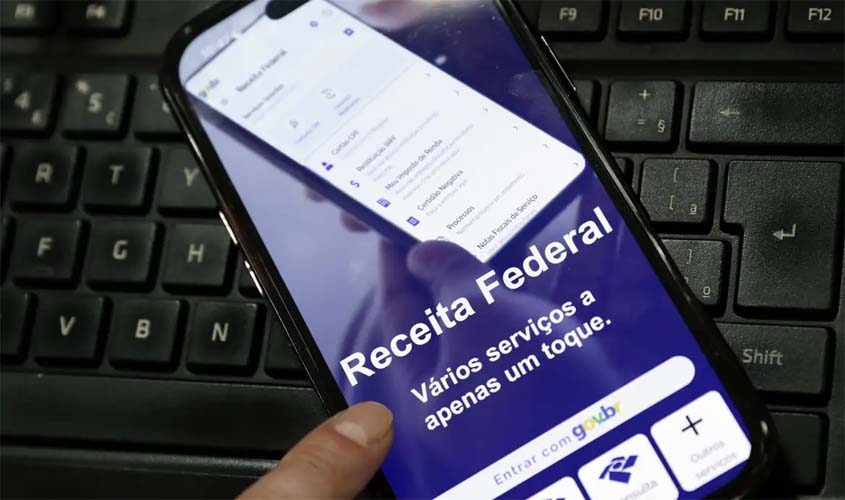
Receita paga nesta sexta lote da malha fina do IR
Cerca de 184 mil contribuintes recebem R$ 531,6 milhões
Comentários
Seja o primeiro a comentar
Envie Comentários utilizando sua conta do Facebook